Jeune Entreprise Innovante (JEI)
Critères d’éligibilité et définition de la PME pour le statut JEI standard
Pour prétendre au statut de Jeune Entreprise Innovante (JEI), une structure doit impérativement satisfaire à un ensemble de critères cumulatifs stricts :
- Être une PME (définition européenne) : L’entreprise doit employer moins de 250 salariés et présenter soit un chiffre d’affaires annuel inférieur à 50 millions d’euros, soit un total de bilan inférieur à 43 millions d’euros.
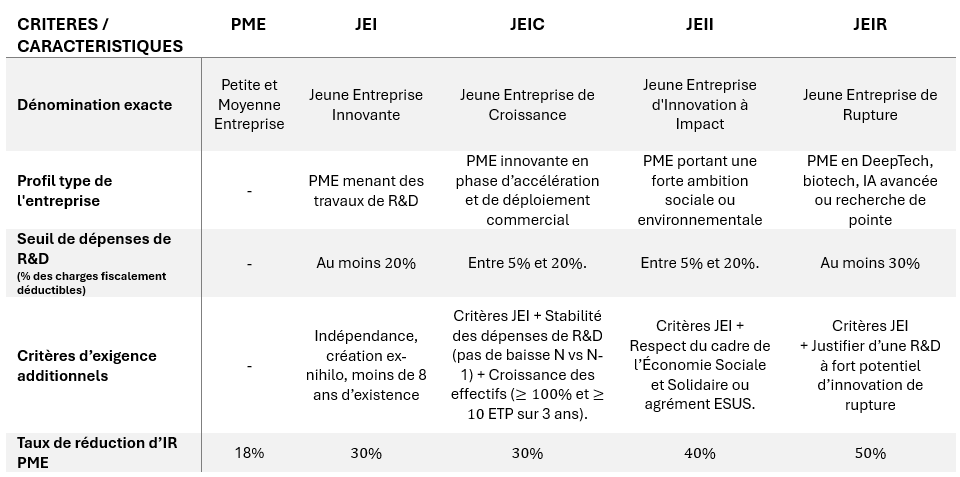
- Seuil d’âge et création : L’entreprise doit avoir été créée depuis moins de 8 ans (pour les structures créées à partir de 2023) et s’être constituée ex nihilo (pas de concentration, de restructuration ou de reprise d’activités préexistantes).
- Intensité de R&D : L’entreprise doit réaliser des dépenses de recherche et développement représentant au moins 20% de ses charges fiscalement déductibles au titre de l’exercice (pouvant varier selon les dispositifs transitoires ou spécifiques).
- Indépendance capitalistique : Son capital social doit être détenu de manière continue à au moins 50% par des personnes physiques (ou par d’autres structures éligibles telles que des fonds d’investissement dédiés ou des structures de recherche).
Intérêts et avantages du statut JEI
- Avantages sociaux
- Exonération de cotisations patronales : Le statut permet une exonération des cotisations patronales d’assurances sociales (maladie, maternité, vieillesse, allocations familiales) pour les profils dédiés à la R&D (ingénieurs-chercheurs, techniciens, projeteurs, etc.).
- Plafonds d’application : Cette exonération est ciblée par salarié dans la limite de 4,5 fois le SMIC mensuel et d’un plafond global annuel par entreprise.
- Avantages fiscaux et financiers
- Couplage avec le CIR : Le statut JEI offre une sécurisation et une synergie puissante avec le Crédit d’Impôt Recherche (CIR), permettant d’optimiser le remboursement immédiat de la créance de R&D pour les PME.
- Fiscalité locale : Des exonérations de CFE (Cotisation Foncière des Entreprises) et de taxe foncière peuvent être accordées sur délibération des collectivités territoriales.
- Stimulation de l’investissement (IR-PME) : Le statut confère un label de crédibilité ouvrant droit à une réduction d’impôt sur le revenu bonifié pour les investisseurs (particuliers soutenant le capital-risque de la structure).
Caractéristiques spécifiques des différents statuts JEI vs IR-PME